Uma confusão com custos
Em muitas organizações, «tableau de bord», «painel de indicadores», «dashboard» e «Balanced Scorecard» são usados como sinónimos. A confusão não é apenas terminológica: conduz a painéis repletos de indicadores que ninguém liga à estratégia ou, no extremo oposto, a mapas estratégicos elegantes que ninguém consegue pilotar no dia a dia.
Os dois instrumentos nasceram em tradições diferentes e respondem a perguntas diferentes (Bourguignon et al., 2004; Epstein & Manzoni, 1998). Conhecer essa diferença é o primeiro passo para escolher, ou combinar, com critério.
O tableau de bord: pilotar o que depende de nós
O tableau de bord desenvolveu-se em França, no meio industrial da primeira metade do século XX, quando engenheiros procuraram instrumentos para acompanhar o desempenho dos processos produtivos (Bourguignon et al., 2004). A metáfora é a do painel de instrumentos de um veículo: um conjunto restrito de mostradores que permite a quem conduz perceber, num relance, se mantém o rumo.
Três características definem a sua lógica:
- cada responsável dispõe do seu próprio tableau de bord, centrado nas variáveis que efetivamente controla;
- os indicadores combinam informação financeira e física (quantidades, prazos, qualidade, consumos), privilegiando a rapidez sobre a precisão contabilística;
- os tableaux de bord articulam-se em cascata: os indicadores de cada nível alimentam, de forma sintética, o nível imediatamente acima.
A pergunta central do tableau de bord é, por isso, operacional: estamos a controlar o que depende de nós?
O Balanced Scorecard: executar a estratégia escolhida
O Balanced Scorecard, proposto por Kaplan e Norton (1992), parte de um diagnóstico diferente: os indicadores financeiros descrevem o passado, mas pouco dizem sobre a capacidade de criar valor no futuro. A resposta foi equilibrar quatro perspetivas, cada uma associada a uma pergunta.
| Perspetiva | Pergunta orientadora | Exemplos de indicadores |
|---|---|---|
| Financeira | Como nos veem os acionistas? | Margem, rendibilidade, crescimento das receitas |
| Clientes | Como nos veem os clientes? | Satisfação, retenção, quota de mercado |
| Processos internos | Em que temos de ser excelentes? | Prazos, qualidade, produtividade |
| Aprendizagem e crescimento | Conseguimos continuar a melhorar e a criar valor? | Competências, inovação, sistemas de informação |
O elemento decisivo não é o número de perspetivas, mas a lógica de causa-efeito que as liga: competências e sistemas sustentam processos excelentes, que geram valor para os clientes, que por sua vez se traduz em resultados financeiros. Os mapas estratégicos tornaram essa cadeia visível numa única página (Kaplan & Norton, 2004).
Na administração pública e nas organizações sem fins lucrativos, a lógica mantém-se, mas a hierarquia muda: a missão ocupa o topo do mapa e a perspetiva financeira passa a ser um meio, e não o fim (Kaplan, 2001).
A pergunta central do Balanced Scorecard é, por isso, estratégica: estamos a executar a estratégia que escolhemos?
As duas lógicas lado a lado
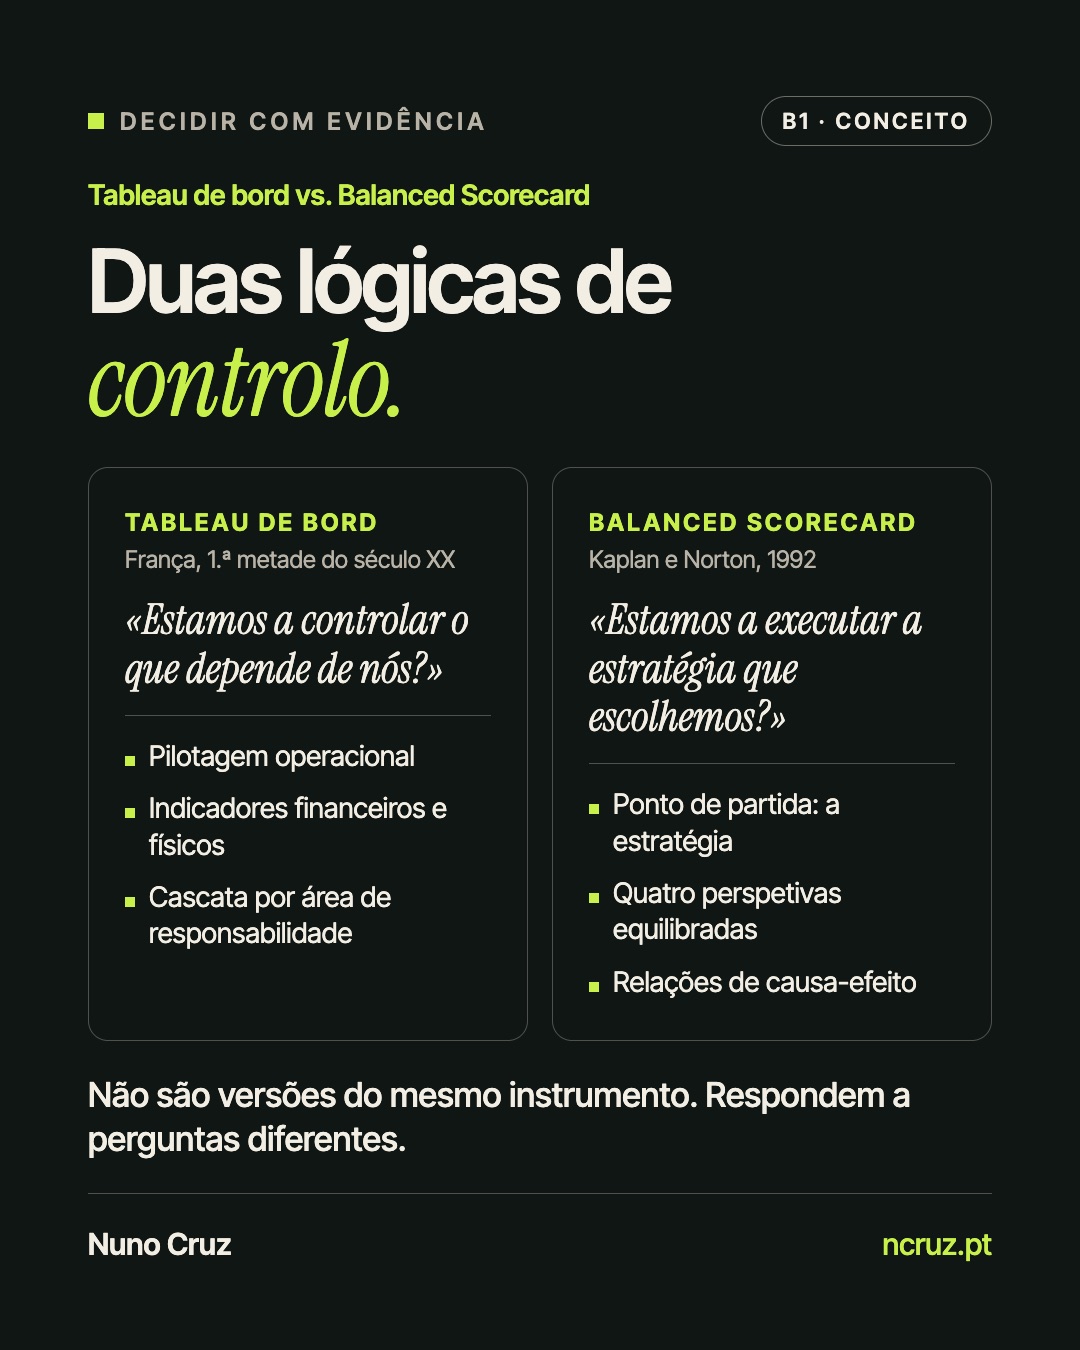
O tableau de bord parte de quem decide; o Balanced Scorecard parte do que se decidiu. A tabela sintetiza as diferenças essenciais.
| Dimensão | Tableau de bord | Balanced Scorecard |
|---|---|---|
| Origem | França, meio industrial, primeira metade do século XX | Estados Unidos, Kaplan e Norton, 1992 |
| Ponto de partida | As variáveis que cada responsável controla | A estratégia da organização |
| Indicadores | Financeiros e físicos, escolhidos por cada nível | Equilibrados em quatro perspetivas |
| Articulação | Cascata ao longo da hierarquia | Cadeia de causa-efeito entre perspetivas |
| Pergunta central | Estamos a controlar o que depende de nós? | Estamos a executar a estratégia que escolhemos? |
| Risco típico | Muitos indicadores sem ligação à estratégia | Um mapa elegante que não chega à operação |
Na prática, os dois instrumentos combinam-se bem. O Balanced Scorecard articula a estratégia ao nível da direção; os tableaux de bord traduzem-na em pilotagem operacional em cada área de responsabilidade (Epstein & Manzoni, 1998).
Cinco perguntas para testar um painel
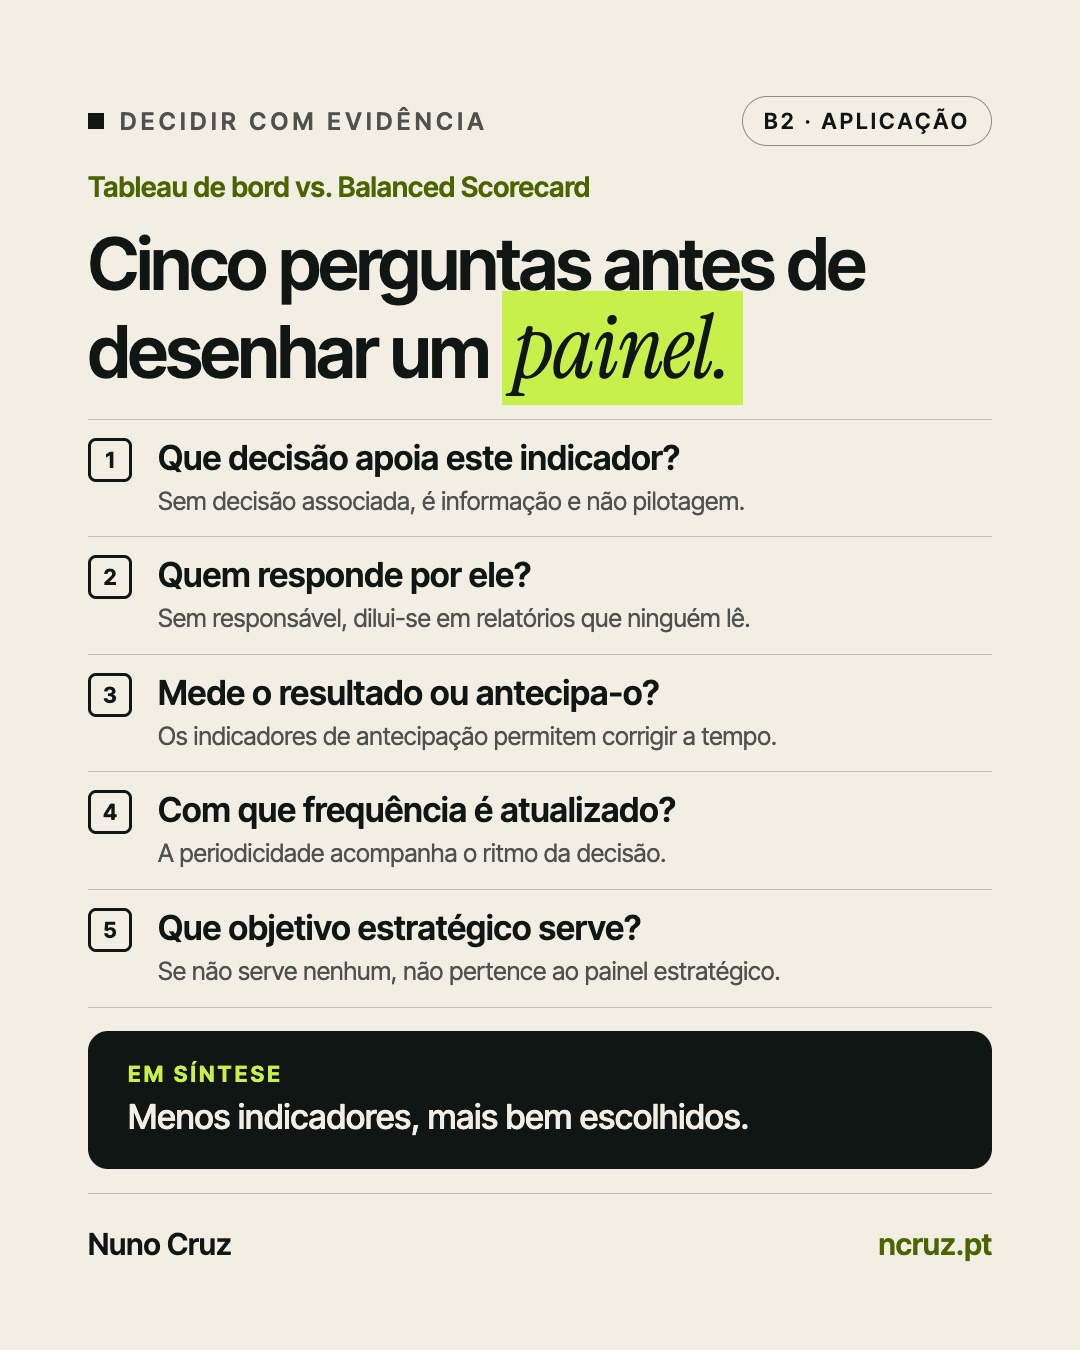
Antes de escolher o modelo, há uma pergunta anterior: que decisões serve cada indicador? Muitos painéis falham não por adotarem o modelo errado, mas por acumularem indicadores sem função clara. Proponho cinco perguntas para testar qualquer painel:
- Que decisão apoia este indicador? Se ninguém decide nada com base nele, é informação, não pilotagem.
- Quem responde por ele? Um indicador sem responsável dilui-se em relatórios que ninguém lê.
- Mede o resultado ou antecipa-o? Os indicadores de resultado dizem onde chegámos; os indicadores de antecipação permitem corrigir a tempo.
- Com que frequência é atualizado? A periodicidade tem de acompanhar o ritmo da decisão.
- Que objetivo estratégico serve? Se a resposta for «nenhum», o indicador pode ser útil à operação, mas não pertence ao painel estratégico.
Menos indicadores, mais bem escolhidos, produzem melhores decisões do que painéis exaustivos que ninguém consegue acompanhar.